"반토막 났지만 반만 오르면 본전"이라는 생각은 자연스럽습니다. 그런데 산수를 해 보면 반이 아니라 두 배가 올라야 합니다. 이 비대칭이 투자에서 왜 중요한지, 숫자로 보겠습니다.
같은 퍼센트가 같은 금액이 아닙니다
100만 원이 50% 떨어지면 50만 원입니다. 여기서 50%가 오르면 75만 원입니다. 본전이 아닙니다.
이유는 퍼센트를 계산하는 기준이 달라졌기 때문입니다. 떨어질 때는 100만 원의 50%니까 50만 원이 줄었습니다. 오를 때는 50만 원의 50%니까 25만 원만 늘어납니다. 같은 50%인데 금액이 다릅니다.
본전으로 돌아가려면 50만 원이 100만 원이 되어야 하니 100% 상승이 필요합니다. 공식으로는 이렇습니다.
필요한 수익률 = 손실률 ÷ (1 − 손실률)
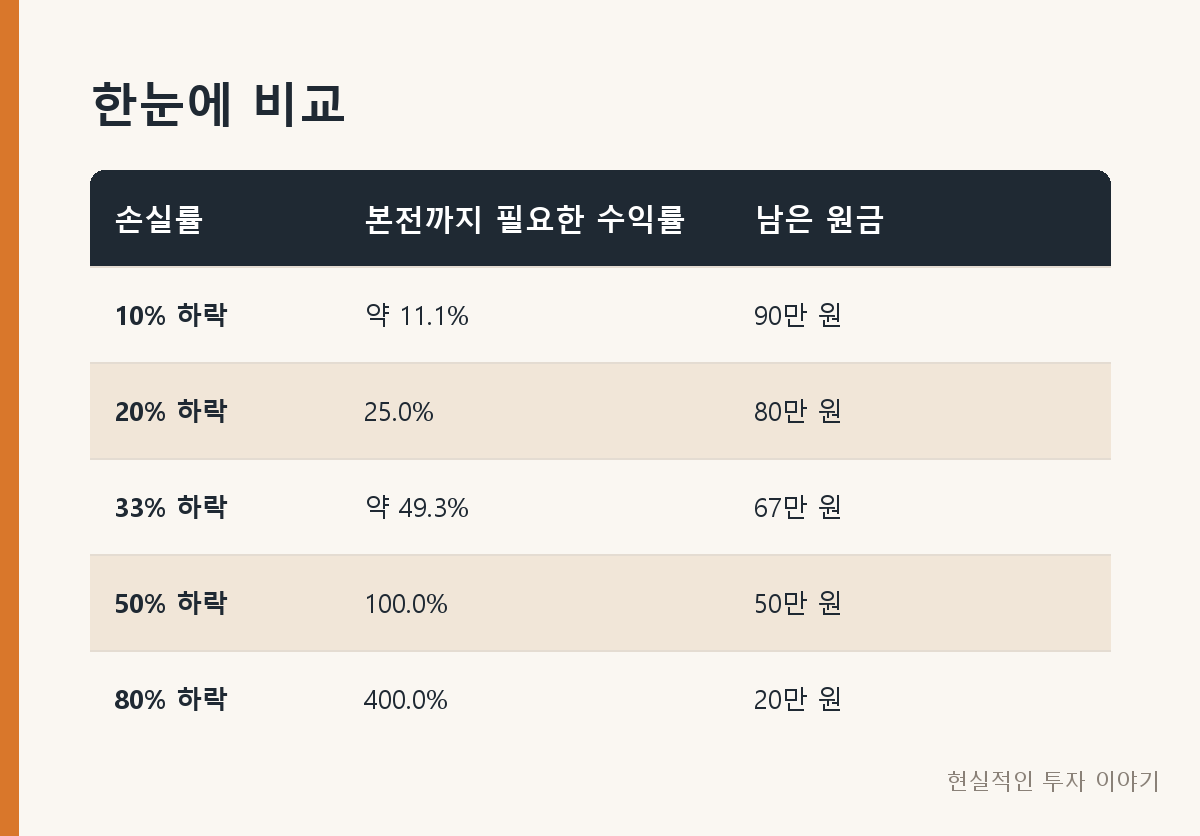
20% 손실이면 0.2 ÷ 0.8 = 25%. 50% 손실이면 0.5 ÷ 0.5 = 100%. 80% 손실이면 0.8 ÷ 0.2 = 400%입니다.
깊어지면 가속됩니다
표에서 눈에 띄는 점은 간격이 일정하지 않다는 것입니다.
10%에서 20%로 손실이 두 배가 될 때 필요한 수익률은 11.1%에서 25%로 늘어납니다. 2.2배입니다. 그런데 50%에서 80%로 갈 때는 100%에서 400%로 네 배가 됩니다.
손실이 깊어질수록 회복에 필요한 수익률은 가속해서 커집니다. 90% 손실이면 900%, 95% 손실이면 1,900%가 필요합니다. 어느 지점을 넘으면 사실상 회복이 불가능한 영역에 들어갑니다.
이것이 위험 관리가 수익률 추구보다 먼저 와야 하는 산술적 근거입니다. 한 번의 큰 손실은 그 뒤의 여러 번의 성공으로도 메우기 어렵습니다.
번갈아 나면 원금이 줄어듭니다
더 반직관적인 결과가 있습니다. +10%와 −10%를 번갈아 맞으면 원금이 줄어듭니다.
100만 원에서 시작해 보겠습니다. 10% 오르면 110만 원. 거기서 10% 떨어지면 99만 원입니다. 순서를 바꿔도 같습니다. 10% 떨어져 90만 원, 10% 오르면 99만 원입니다.
한 번 왕복에 1%가 사라집니다. 이걸 열 번 반복하면 약 90만 원, 스무 번이면 약 82만 원이 됩니다. 평균 수익률은 0%인데 실제 자산은 계속 줄어듭니다.
폭이 커지면 손실도 커집니다. ±20%를 번갈아 맞으면 한 번 왕복에 4%가 사라집니다. ±30%면 9%입니다. 변동성 자체가 비용이라는 말이 여기서 나옵니다.
산술평균과 기하평균이 갈립니다
위 현상을 설명하는 개념이 평균의 종류입니다.
+10%와 −10%의 산술평균은 0%입니다. 단순히 더해서 나눈 값입니다. 반면 실제로 자산이 어떻게 변했는지를 나타내는 기하평균은 약 −0.5%입니다.
투자 성과를 볼 때 의미가 있는 쪽은 기하평균입니다. 실제로 손에 남은 결과를 나타내기 때문입니다. "연평균 수익률 15%"라는 표현이 어느 평균인지에 따라 뜻이 꽤 달라집니다.
그리고 두 평균의 차이는 변동성이 클수록 벌어집니다. 수익률의 기복이 심한 전략은 산술평균이 높아도 기하평균이 낮을 수 있습니다. 평균 수익률이 같은 두 전략 중 변동성이 작은 쪽이 실제로 더 많이 남습니다.
레버리지가 이걸 증폭시킵니다
레버리지를 쓰면 손실률이 배수로 커지고, 그러면 필요한 회복률은 그보다 더 빠르게 커집니다.
자기자본 비중이 절반인 상태에서 기초자산이 25% 떨어지면 내 자본은 50% 줄어듭니다. 회복에 필요한 수익률은 100%입니다. 기초자산 기준으로는 33% 정도만 오르면 되지만, 그사이에 이자가 빠져나가고 담보 부족으로 강제 청산되면 회복 기회 자체가 사라집니다.
일간 수익률의 배수를 추종하는 레버리지 상품에서도 같은 일이 일어납니다. 지수가 오르락내리락하며 제자리로 돌아와도 레버리지 상품의 가격은 더 낮아져 있습니다. 매일 재조정되면서 변동성 비용이 매일 쌓이기 때문입니다. 횡보장에서 레버리지가 녹는다는 현상의 원인입니다.
그래서 무엇이 달라지나
이 산수가 실무에서 바꾸는 판단은 세 가지입니다.
첫째, 최대낙폭을 수익률과 같은 비중으로 봅니다. 두 전략이 같은 수익률을 냈다면 낙폭이 작은 쪽이 더 나은 전략입니다. 낙폭이 깊은 전략은 한 번 어긋났을 때 복구가 어렵고, 그 과정에서 버티지 못하고 중단하게 되는 경우가 많습니다.
둘째, 포지션 크기를 먼저 정합니다. 한 종목에서 최악의 경우 얼마를 잃을 수 있는지가 전체 자산의 몇 퍼센트인지 계산해 두면, 회복 불가능한 영역에 들어가는 것을 막을 수 있습니다.
셋째, 변동성이 큰 전략의 기대수익을 할인해서 봅니다. 산술평균으로 제시된 수익률은 실제로 손에 남는 값보다 높습니다. 변동성이 클수록 그 차이가 큽니다.
손절에 관하여
이 글의 산수는 "작은 손실에서 끊어라"는 결론으로 자주 연결되지만, 그렇게 단순하지 않습니다.
손실을 작게 끊는 규칙은 큰 손실을 막아 주지만, 일시적인 하락에서 반복적으로 털리면 그 작은 손실들이 누적됩니다. 위에서 본 변동성 비용이 이번에는 내 거래 규칙 때문에 발생합니다.
그래서 이 산수가 말해 주는 것은 "언제 팔아라"가 아니라 "회복 불가능한 깊이까지 가지 않는 구조를 미리 만들어라"에 가깝습니다. 포지션 크기, 레버리지 사용 여부, 분산 정도가 그 구조를 결정합니다.
정리
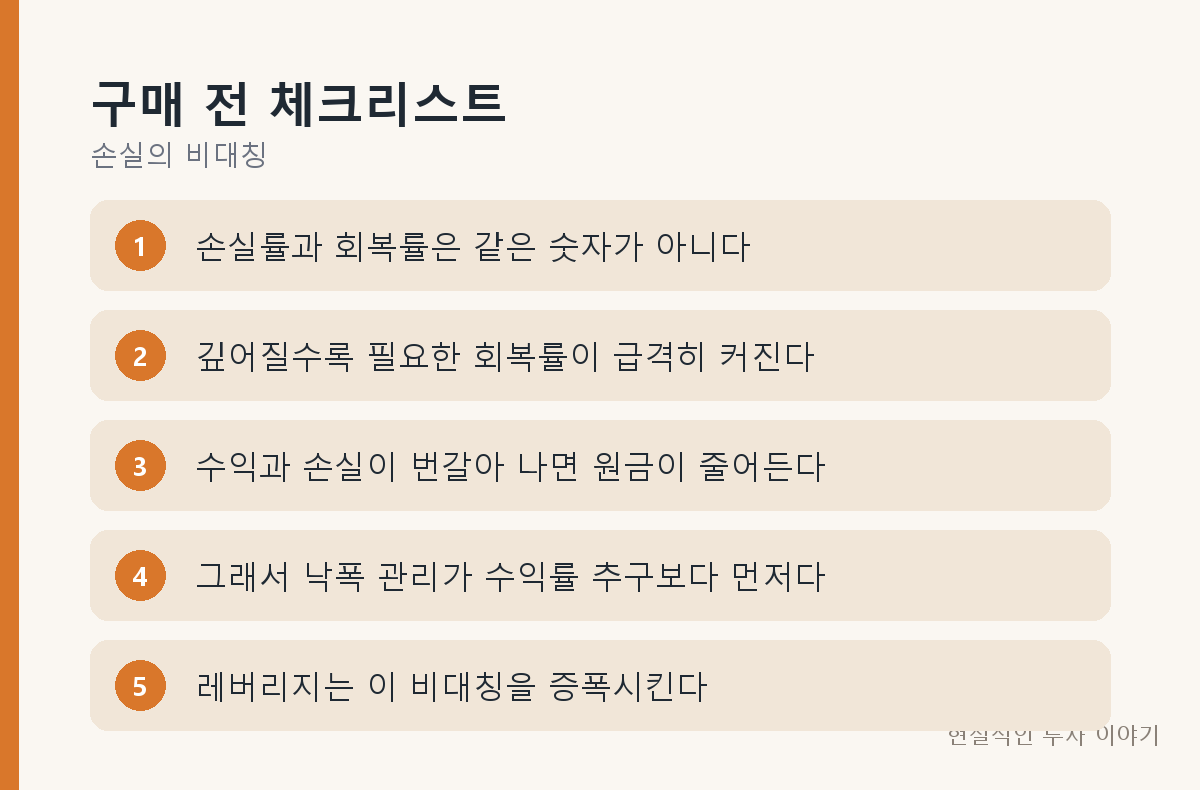
손실률과 회복률은 대칭이 아닙니다. 필요한 수익률은 손실률 ÷ (1 − 손실률)이고, 손실이 깊어질수록 가속해서 커집니다. 50%를 잃으면 100%가 필요합니다.
수익과 손실이 번갈아 나면 평균이 0%여도 원금은 줄어듭니다. 변동성 자체가 비용이기 때문입니다. 그래서 낙폭을 제한하는 구조가 수익률을 높이는 시도보다 먼저 와야 합니다.
이 글은 수익률 계산의 산술적 성질을 설명한 것으로, 특정 투자 전략이나 손절 규칙을 권유하지 않습니다. 본문의 숫자는 모두 계산 예시이며 실제 투자 성과를 나타내지 않습니다.