해외주식은 국내주식과 과세 방식이 다릅니다. 국내 상장주식은 대주주가 아니면 매매차익에 세금이 붙지 않지만, 해외주식은 차익이 나면 누구나 양도소득세 대상입니다. 숫자 두 개만 기억하면 구조가 잡힙니다. 250만원과 22%입니다.
계산은 두 단계로 끝납니다
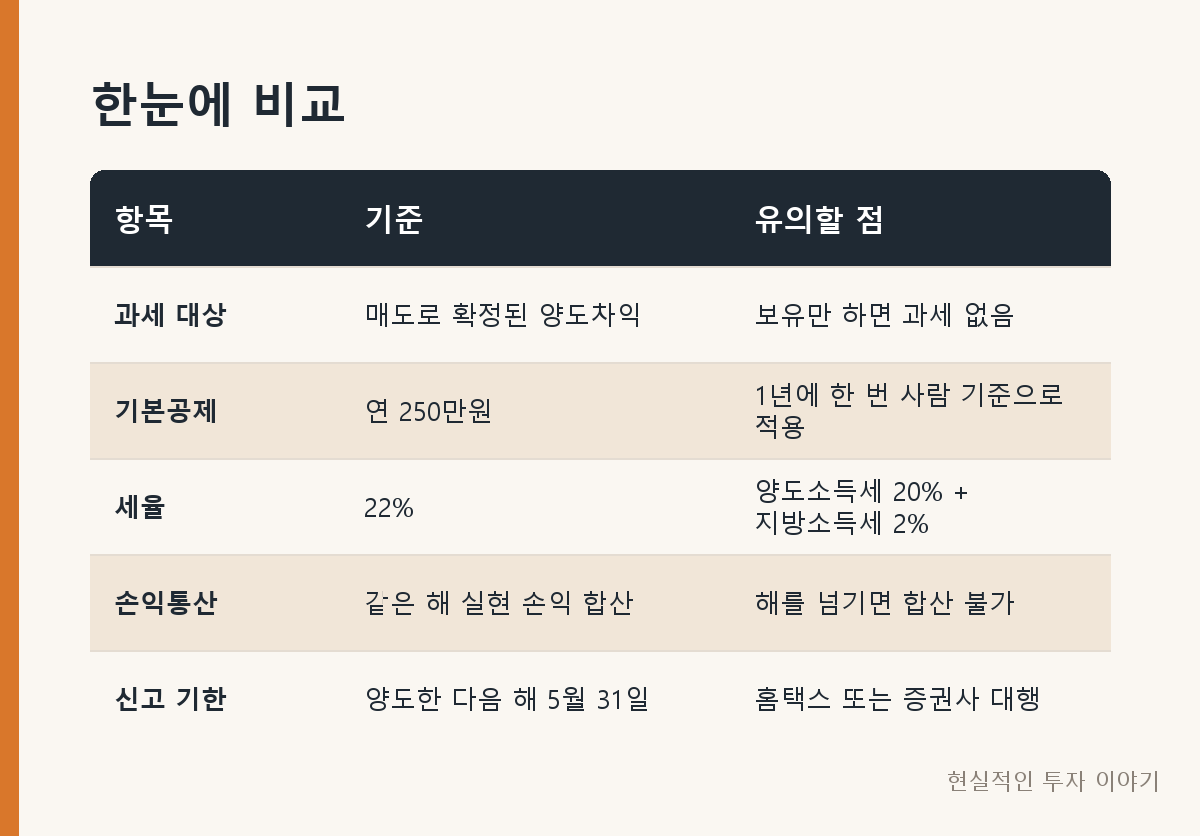
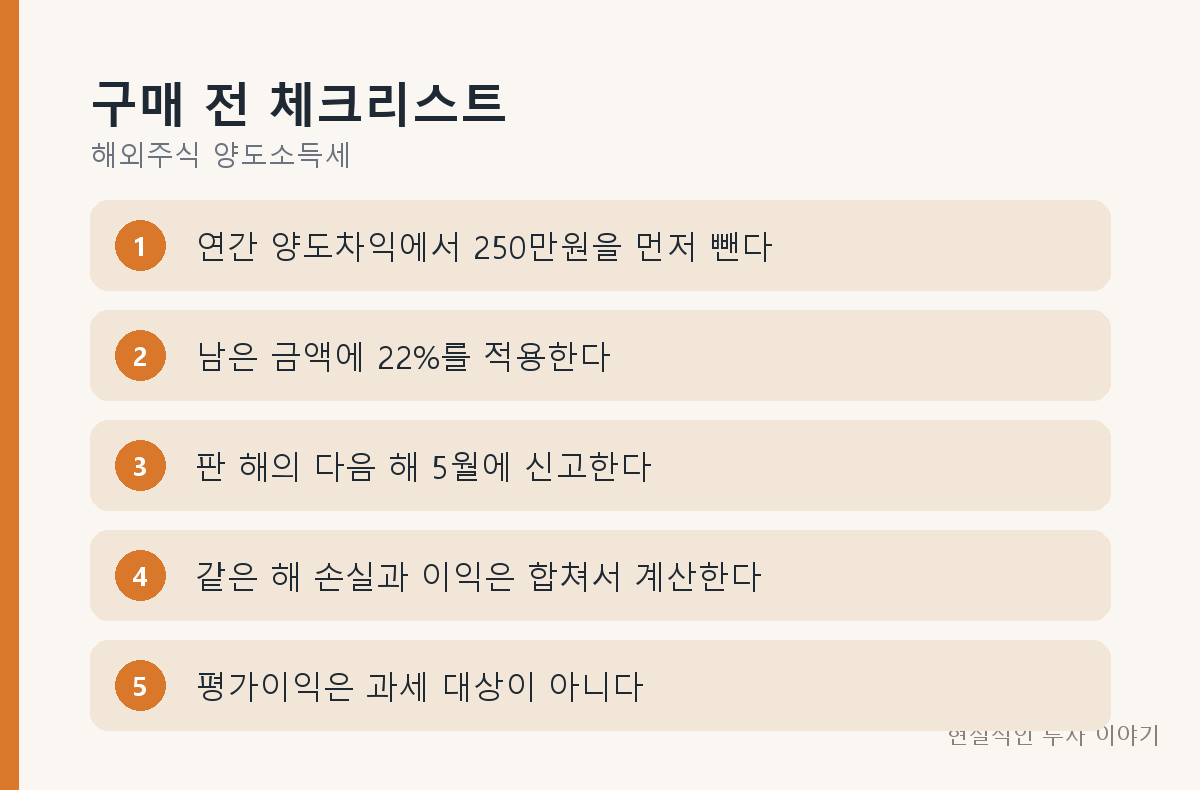
먼저 그 해에 실제로 팔아서 확정된 이익과 손실을 모두 더합니다. 여기서 연 250만원을 뺍니다. 이것이 기본공제입니다. 남은 금액에 22%를 곱하면 세금입니다. 22%는 양도소득세 20%에 지방소득세 2%를 더한 값입니다.
예를 들어 한 해 동안 매도해서 확정된 차익이 1,000만원이라면, 250만원을 뺀 750만원이 과세 대상이고 여기에 22%를 적용해 165만원이 세금으로 나옵니다. 차익이 250만원 이하라면 공제로 전액 상쇄되어 낼 세금이 없습니다.
안 팔았으면 세금도 없습니다
가장 많이 헷갈리는 지점입니다. 계좌에 찍힌 평가이익은 과세 대상이 아닙니다. 세금은 매도로 이익이 확정된 시점에만 발생합니다. 10년을 들고 있어도 팔지 않았다면 양도소득세는 나오지 않습니다.
반대로 말하면, 파는 시점을 언제로 잡느냐가 그 해 세금을 정합니다.
손실도 같은 해 안에서만 쓸 수 있습니다
손익통산이라는 말이 여기서 나옵니다. 같은 해에 A 종목에서 800만원을 벌고 B 종목에서 300만원을 잃었다면, 과세 대상은 1,100만원이 아니라 500만원입니다. 여기서 다시 250만원을 빼면 250만원이 남습니다.
주의할 점은 해를 넘기면 합산되지 않는다는 것입니다. 올해의 손실을 내년 이익과 묶을 수 없습니다. 연말에 평가손실이 큰 종목을 정리해 그 해 이익과 상계하는 방법이 자주 언급되는 것도 이 때문입니다. 다만 세금을 줄이려고 멀쩡한 종목을 파는 것이 맞는지는 별개의 판단입니다.
신고는 다음 해 5월입니다
양도한 해의 다음 해 5월 1일부터 31일까지가 확정신고 기간입니다. 2026년에 매도했다면 2027년 5월에 신고합니다. 국세청 홈택스에서 직접 신고하거나, 증권사가 제공하는 양도소득세 신고 대행 서비스를 이용할 수 있습니다.
대행 서비스는 보통 무료이거나 저렴하지만, 여러 증권사에 계좌가 흩어져 있으면 한 곳이 자기 계좌분만 계산해 줍니다. 계좌가 둘 이상이라면 전체를 합산해야 하므로 직접 신고하거나, 모든 거래내역을 모아 한 곳에 맡겨야 합니다.
환율도 계산에 들어갑니다
달러로 샀다가 달러로 팔았더라도 세금은 원화로 계산합니다. 매수일과 매도일 각각의 기준환율로 원화 환산한 금액의 차이가 양도차익입니다.
그래서 달러 기준으로는 손실인데 원화 기준으로는 이익이 되는 경우가 생깁니다. 사는 동안 환율이 크게 올랐다면 주가가 빠졌어도 과세 대상 이익이 날 수 있습니다. 거래 내역을 볼 때 달러 손익만 보고 판단하면 어긋납니다.
정리
해외주식 세금은 공제 250만원, 세율 22%, 신고 다음 해 5월, 이 세 가지가 뼈대입니다. 여기에 같은 해 손익은 합산된다는 것과, 원화 환산으로 계산한다는 두 가지를 더하면 대부분의 상황이 설명됩니다.
이 글은 제도의 일반적인 구조를 정리한 것이며 특정 종목이나 매매 시점을 권하지 않습니다. 세법은 개정될 수 있고 개인의 거래 형태에 따라 적용이 달라지므로, 실제 신고 전에는 홈택스 안내나 세무 전문가를 통해 본인 기준을 확인하시기 바랍니다.