같은 지수를 따라가는 ETF가 여러 개 있는데, 1년 수익률을 나란히 놓으면 숫자가 다릅니다. 지수는 하나인데 결과가 갈리는 이유는 둘로 나눠 봐야 합니다. 상품 안쪽에서 생기는 틈과, 거래 과정에서 생기는 틈입니다.
두 가격이 있습니다
ETF에는 가격이 두 개 있습니다. 헷갈림의 대부분이 여기서 시작합니다.
순자산가치(NAV)는 ETF가 실제로 담고 있는 자산의 가치입니다. 주식 바구니에 든 종목들의 값을 더하고 부채를 빼서 좌수로 나눈 값입니다. ETF의 "진짜 값"에 해당합니다.
시장가격은 거래소에서 사람들이 실제로 주고받는 가격입니다. 주식처럼 호가가 쌓이고 체결됩니다.
이 둘이 항상 같지는 않습니다. 그리고 NAV가 기초지수를 완벽히 따라가지도 않습니다. 그래서 틈이 두 군데 생깁니다.
추적오차 - 상품 안쪽의 틈
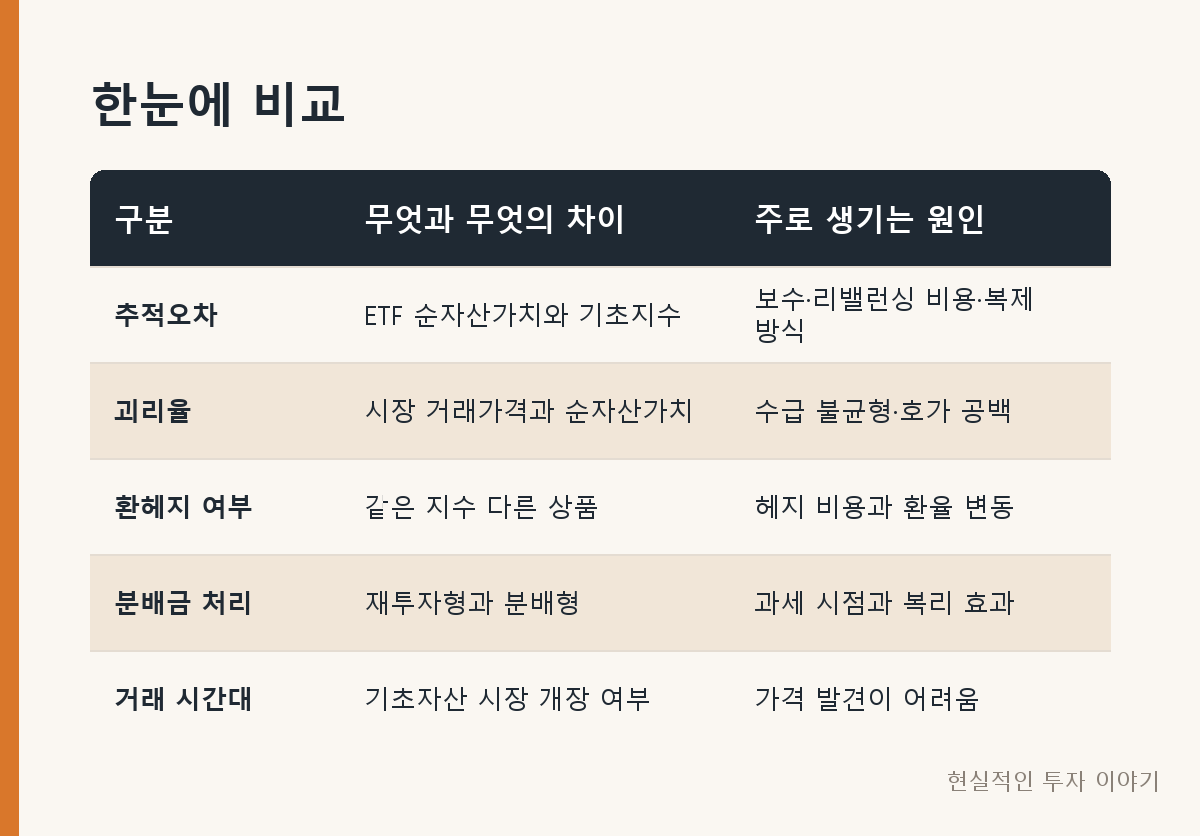
추적오차는 ETF의 순자산가치가 기초지수를 얼마나 못 따라갔는지를 나타냅니다. 원인은 대체로 비용입니다.
운용보수가 가장 꾸준한 요인입니다. 지수는 비용 없이 계산되지만 ETF는 보수를 떼고 운용됩니다. 매일 조금씩 차감되니 장기로 가면 복리로 벌어집니다. 보수 차이가 연 0.1%p만 나도 10년이면 눈에 보이는 격차가 됩니다.
리밸런싱 비용도 쌓입니다. 지수는 종목 교체를 장부상으로 처리하지만 ETF는 실제로 사고팔아야 합니다. 거래 수수료와 시장충격 비용이 발생합니다. 지수 구성 변경이 잦은 지수를 따라가는 ETF일수록 이 비용이 큽니다.
복제 방식도 영향을 줍니다. 지수 구성 종목을 전부 담는 완전복제와, 대표 종목만 담아 비슷하게 움직이게 하는 부분복제·합성복제가 있습니다. 전부 담지 않으면 그만큼 지수와 어긋날 여지가 생깁니다. 구성 종목이 수천 개인 지수나 거래가 어려운 시장을 추종할 때 이런 방식을 씁니다.
분배금 처리 시점도 작은 차이를 만듭니다. 배당이 들어오고 재투자되는 사이에 시차가 있으면 그 기간의 수익률이 지수와 달라집니다.
추적오차는 작을수록 좋은 지표입니다. 같은 지수를 추종하는 상품을 고를 때 보수율만 보는 것보다, 실제로 얼마나 잘 따라갔는지를 함께 보는 편이 정확합니다.
괴리율 - 거래 과정의 틈
괴리율은 성격이 다릅니다. 시장가격이 순자산가치에서 얼마나 벗어나 있는지를 나타냅니다.
ETF에는 유동성공급자(LP)가 지정돼 있습니다. 시장가격이 NAV보다 비싸지면 팔고, 싸지면 사면서 둘을 붙여 놓는 역할을 합니다. 평소에는 이 메커니즘이 작동해서 괴리가 작게 유지됩니다.
문제는 이 장치가 느슨해지는 구간이 있다는 점입니다.
장 시작 직후와 마감 직전에는 호가가 얇아 괴리가 벌어지기 쉽습니다. 기초자산 시장이 닫혀 있는 시간도 그렇습니다. 미국 주식을 담은 국내 상장 ETF를 한국 장중에 거래하면, 미국 시장은 닫혀 있어 기초자산의 현재 가격을 알 수 없습니다. 예상에 기반한 가격이 형성되고, 그만큼 괴리 여지가 커집니다.
특정 테마에 수요가 몰릴 때도 괴리가 커집니다. 사려는 사람이 한꺼번에 몰리면 LP의 공급 능력을 넘어서고, 시장가격이 NAV보다 뜬 상태로 거래됩니다. 이때 산 사람은 지수가 올라도 손실이 날 수 있습니다. 괴리가 정상화되는 만큼 가격이 빠지기 때문입니다.
실제로 확인하는 방법
둘 다 공개 정보입니다.
괴리율은 거래 화면에서 실시간으로 볼 수 있습니다. ETF 종목 정보에 NAV와 함께 괴리율이 표시됩니다. 매수 직전에 이 숫자를 확인하는 습관이 비용을 줄입니다. 괴리율이 평소보다 크게 벌어져 있으면 주문을 미루는 선택이 가능합니다.
추적오차는 운용사가 공시하는 자료와 ETF 상품 설명서에서 확인합니다. 한국거래소와 금융투자협회의 ETF 정보 페이지, 그리고 각 운용사 상품 페이지에 기간별 수치가 올라옵니다.
같은 지수를 추종하는 상품을 비교한다면 보수율, 추적오차, 평균 괴리율, 거래량을 같이 놓는 것이 실질적입니다. 보수가 가장 낮아도 거래량이 적어 괴리가 크면 실제로 내는 비용은 더 클 수 있습니다.
같은 지수, 다른 상품인 경우
이름이 비슷해도 다른 상품인 경우가 있습니다. 수익률 차이의 원인이 추적오차나 괴리율이 아니라 설계 차이일 수 있습니다.
환헤지 여부가 대표적입니다. 해외 지수를 추종할 때 환율 변동을 막아 둔 상품(H 표기)과 그대로 노출된 상품이 있습니다. 지수가 같아도 환율이 움직이면 결과가 크게 갈립니다. 헤지에는 비용도 듭니다.
분배금 처리도 다릅니다. 배당을 현금으로 지급하는 분배형과 내부에서 재투자하는 형태가 있고, 과세 시점과 복리 효과가 달라집니다.
레버리지·인버스는 아예 다른 상품으로 봐야 합니다. 일간 수익률의 배수를 추종하는 구조라 기간이 길어지면 지수 수익률의 배수와 전혀 다른 결과가 나옵니다.
정리
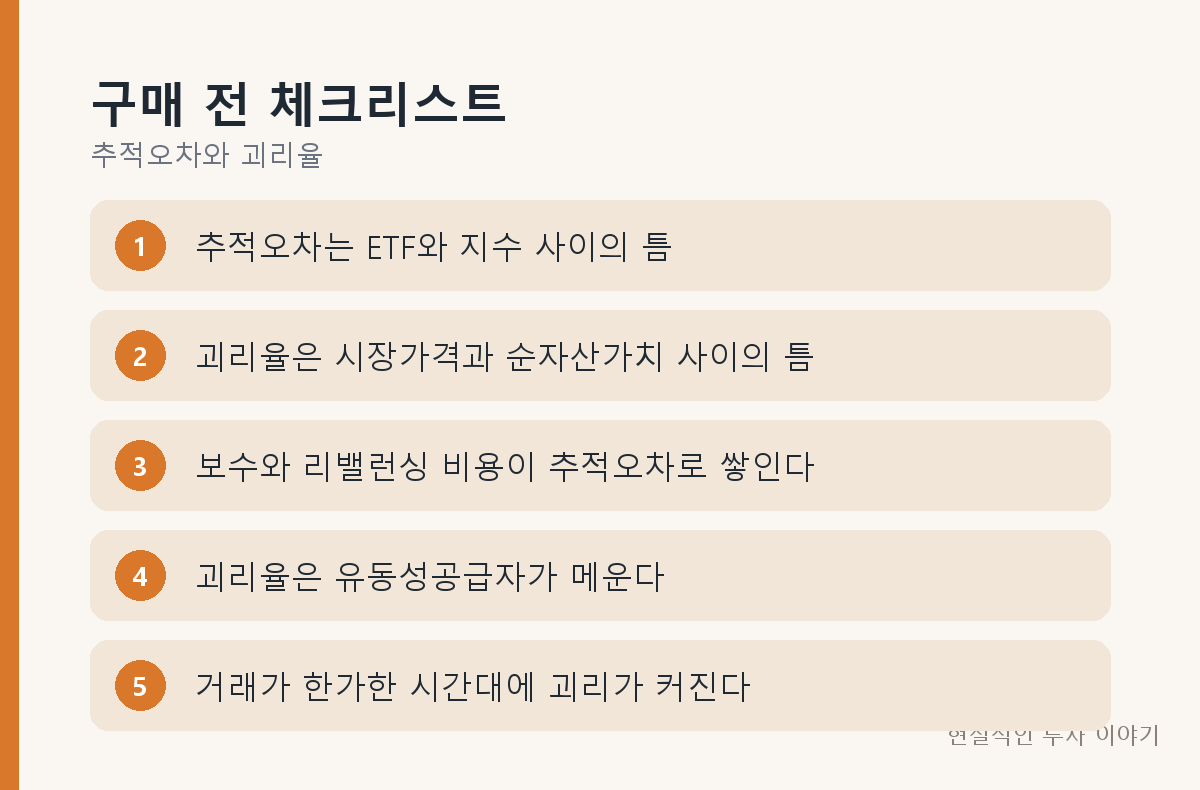
지수가 같아도 결과가 다른 이유는 두 층에 있습니다. 상품 안쪽에서는 보수·리밸런싱 비용·복제 방식이 추적오차로 쌓이고, 거래 과정에서는 수급과 호가 공백이 괴리율로 나타납니다.
추적오차는 고를 때 보는 지표, 괴리율은 살 때 보는 지표입니다. 그리고 수익률 차이가 유독 크다면 먼저 환헤지 여부와 분배금 처리 방식이 같은 상품인지 확인하는 편이 빠릅니다.
이 글은 ETF의 가격 구조를 설명한 것으로 특정 상품을 권유하지 않습니다. 본문의 보수율 차이는 구조를 설명하기 위한 예시이며, 실제 보수·추적오차·괴리율은 상품과 기간에 따라 다르므로 투자 전 해당 ETF의 투자설명서와 공시 자료를 확인하시기 바랍니다.